证券时报·数据宝统计,4月8日至4月12日,66家机构共计进行1239次评级,共计515股被券商研报逃匿,获“买入型”评级(包括买入、增抓、热烈保举、保举)。
www.crownspinszone.com管材龙头伟星新材
获机构最多护理
ag菠菜平台本周,机构护理度最高的是伟星新材,达26家;宁波银行、太阳纸业均有22家机构护理。另外,澳华内镜、中国中免、小熊电器、安徽协力、中控技能均有15家及以上机构护理。
管材行业龙头伟星新材2023年结束营业收入63.78亿元,归母净利润为14.32亿元,营业收入同比略有下落,但净利润同比增长10.4%。公司2024年营收方针力求达到73亿元,老本及用度劲争结果在57亿元支配,高事迹方针彰显公司发展信心。
2023年末,公司金钱欠债率为21.15%,同比下落0.3个百分点。其中货币资金31.74亿元,金钱占比高达43.53%,充裕的现款进步公司抗风险智力,为后续内生和外延进步市占率提供资金基础,同期也具备更多分成的基础。
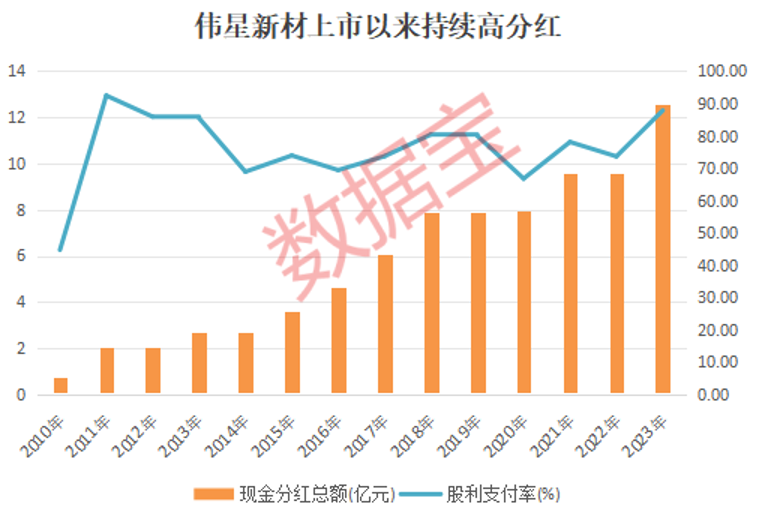
2023年,公司分成额度进步显著,分成决策为每10股派8元(含税),分成额度12.57亿元,同比增长31.73%,分成率达87.79%,股息率为4.86%。
府上显现,伟星新材自上市以来就保抓高分成的传统,除现款分成外,还有公积金转增股本的体式。以近5年为例,2019年至2023年间,公司分成额分裂为7.87亿元、7.96亿元、9.55亿元、9.55元、12.57亿元。
公司分成金额越来越高,货币资金也越多,是典型的“现款奶牛”。2019年末至2023年末,伟星新材货币资金分裂是15.9亿元、20.24亿元、24.1亿元、31.77亿元、31.74亿元,占总金钱的比例分裂是32.95%、35.76%、37.45%、45.79%、43.54%。
开源证券默示,计议到公司高比例分成彰显遥远投资价值,保管“买入”评级。
德邦证券也默示,公司行为PPR塑料管谈零卖龙头,领有坚实的零卖基础,有望通过市占率进步及多品类政策闲散公司中枢竞争力,保管“买入”评级。
2023年,太阳纸业交出了稳增长的答卷,林浆纸一体化筑牢成长“护城河”。2023年,公司营业收入395.44亿元,同比微降0.56%,包摄归母净利润30.86亿元,同比增长9.86%;公司拟扩张10派3元(含税)的分成预案,现款分成总数达8.38亿元。
投入2024年,面临高位启动的纸浆价钱和仍显疲软的市集需求,包括太阳纸业在内的文化纸企、高等包装纸企皆集发起价钱提涨,以挺价博弈保管造纸行业的良性发展。与此同期,业内也多量看好头部企业稳步鼓励“林浆纸一体化”产能设置的次第,皇冠现金盘很是是布局自给浆,不错带来权臣的事迹遥远成长性。
福龙马(603686.SH)7月27日回复称,尊敬的投资者,您好!公司持续在新能源领域发力,现已形成较为全面的产品系列,可广泛满足城乡环卫清洁、垃圾收转等环卫作业需求,目前,公司已经拥有19款氢燃料车型,公司的产品会及时根据行业发展趋势及客户的需求灵活性调整及研发生产制造。感谢您的关注!
皇冠线上赌球网址一位知名因在皇冠上下赌注曝光,面对舆论压力不得不发布一份公开道歉信。华夏证券默示,计议到公司是造纸行业龙头企业,有筹商正经,抓续鼓励林浆纸一体化政策,初度逃匿,赐与公司“买入”评级。
赌博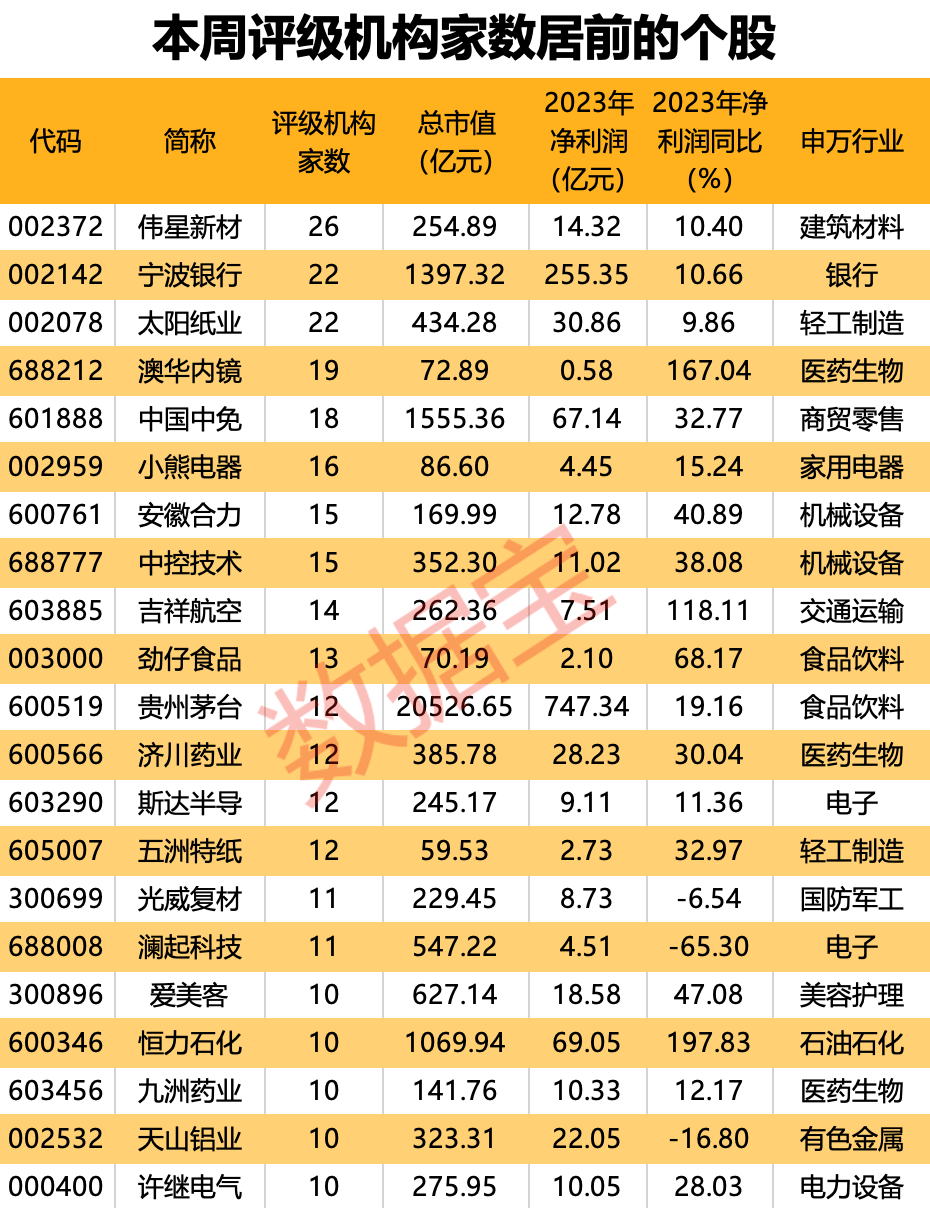
13股获机构上调评级
本周,13股获机构上调评级,其中国海证券上调海浪信息至“买入”评级。
AI处事器龙头海浪信息行为人人最初的IT基础法子提供商,公司在2022年将“All in液冷”纳入公司发展政策。字据第三方数据显现,2023年上半年,公司液冷处事器中国排行前哨。
近日,该公司生效结束并推出人人首个单存储即可相沿16节点的SAP HANA集群决策,最大可相沿HANA集群处事器节点数目结束翻倍,从而大幅进步生意智能算力性能,以最优的性能和老本为企业创建大限制、易扩展、高踏实的业务数据处聪慧力。
bet365下载地址字据IDC最新数据,2023年,中国加快处事器市集限制达到94亿好意思元,同比增长104%。其中,GPU处事器占比92%,达到87亿好意思元;NPU、ASIC和FPGA等非GPU加快处事器占比8%,跳动7亿好意思元,同比增长49%。出货厂商中,海浪、新华三、宁畅的销售额位居前三,共计份额近70%。
国海证券默示,公司是人人处事器行业领军企业,人人化、多元算力布局,短期受益于通用处事器行业回推辞AI训推需求,遥远受益于各产业的智能化、数字化发展,上调公司评级至“买入”评级。
皇冠客服飞机:@seo3687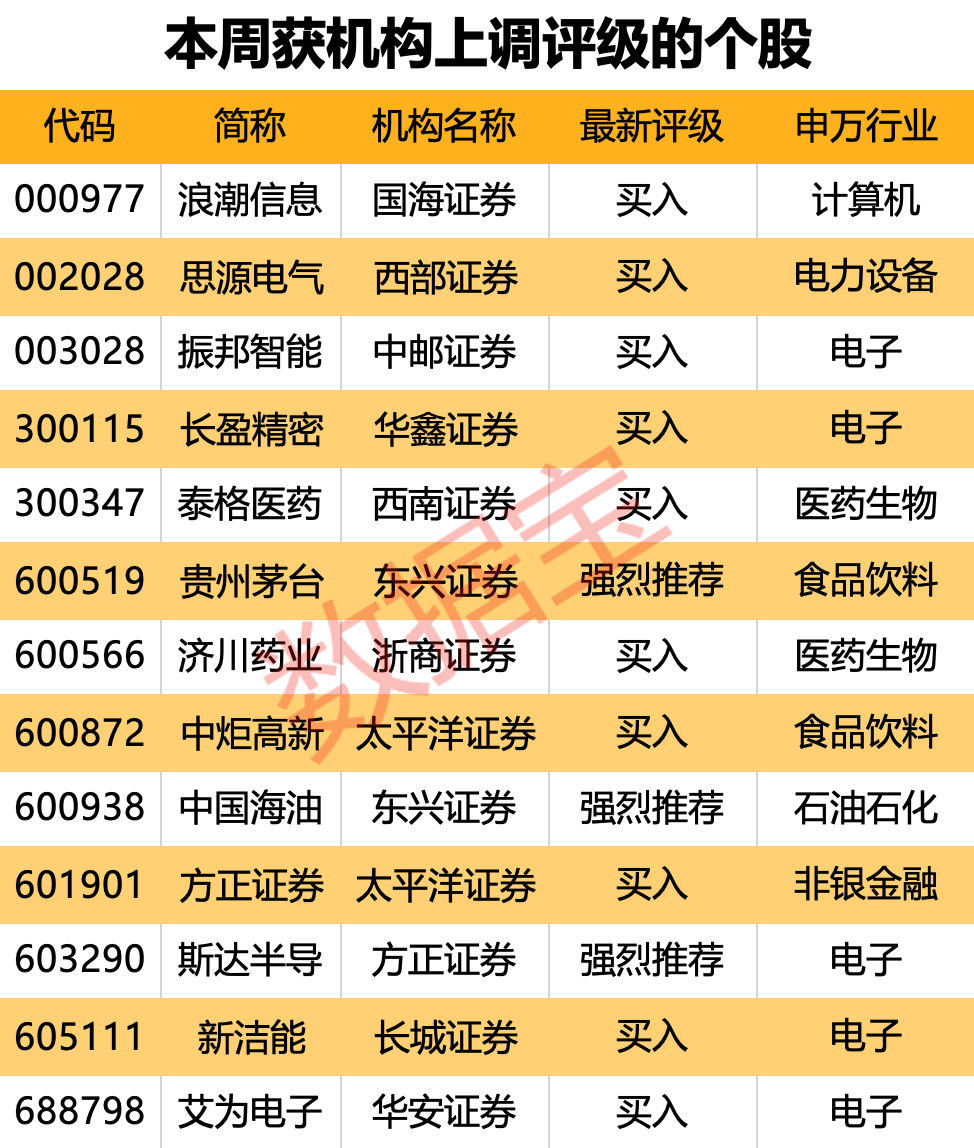
机构展望28股
高涨空间有望超60%
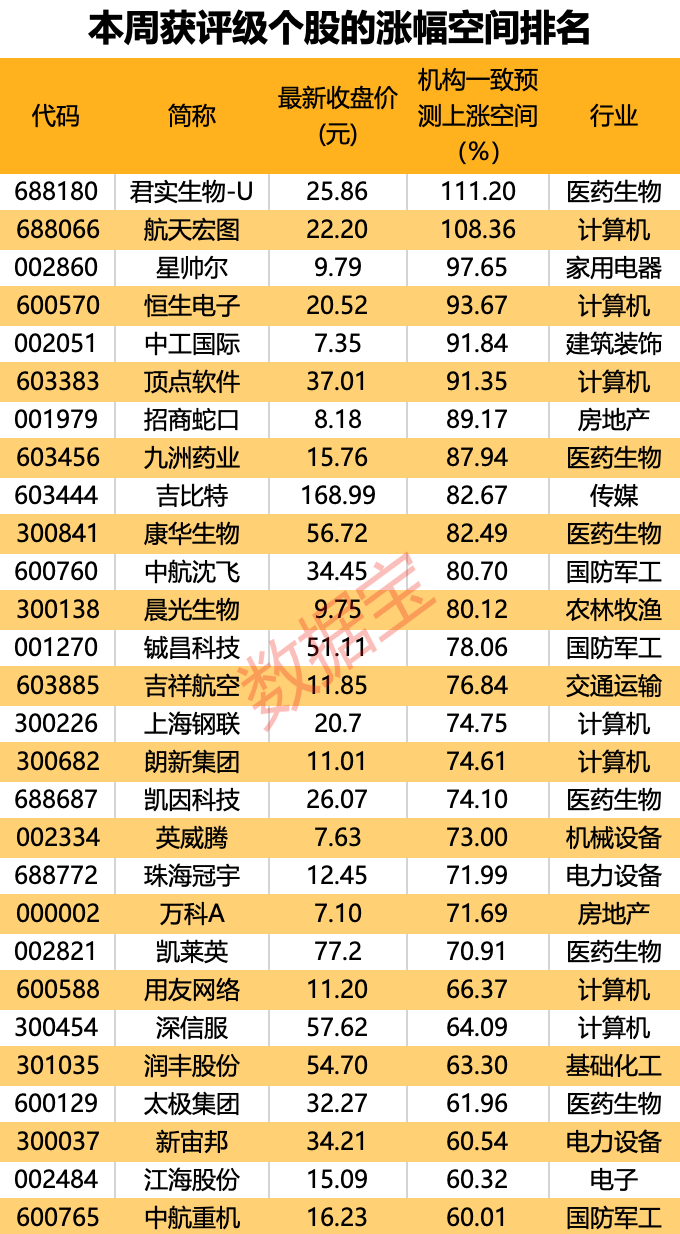
证券时报·数据宝统计,本周获2家及以上机构评级的个股中,有20股最新收盘价较机构一致展望方针价高涨空间超60%。其中君实生物-U、航天宏图机构展望高涨空间超100%。
皇冠hg86a
 皇冠体育网
近日,君实生物抗PD-1单抗肾癌相宜症在中国获批,这是特瑞普利单抗在中国获批的第八项相宜症,亦然我国首个获批的肾癌免疫疗法。
在国际化布局方面,特瑞普利单抗已于2023年10月行为首款鼻咽癌药物在好意思国获批上市。同期,欧洲药品处理局(EMA)和英国药品和保健品处理局(MHRA)已分裂受理了特瑞普利单抗的上市许可请求(MAA),澳大利亚药品处理局(TGA)和新加坡卫生科学局(HSA)也分裂受理了相干上市许可请求。
太平洋证券默示,公司运营成果稳步进步,拓益国外生意化告成鼓励,赐与公司对应股价为60.2元,保管“买入”评级。
 皇冠投注网